لم يعد التوتر الفرنسي شأناً داخلياً فقط. فمع تصاعد الاحتجاجات وتعثر التوافق السياسي بشأن الموازنة، ارتفعت عوائد السندات الحكومية الفرنسية إلى مستويات لم تشهدها منذ أكثر من عقدين، بينما امتدت مخاوف المستثمرين إلى أسواق أخرى في منطقة اليورو، لتضع تكلفة التمويل والنمو الاقتصادي تحت المراقبة.
وتعكس الأزمة صداماً بين مطلبين يصعب التوفيق بينهما: الشارع يضغط من أجل حماية المعيشة والخدمات العامة، والأسواق تطالب بخطة موثوقة لخفض العجز والسيطرة على الدين العام.
احتجاجات تكشف عمق الأزمة
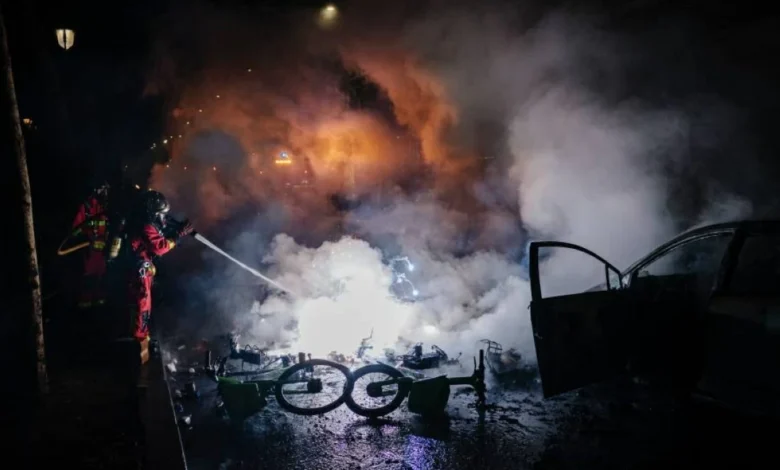
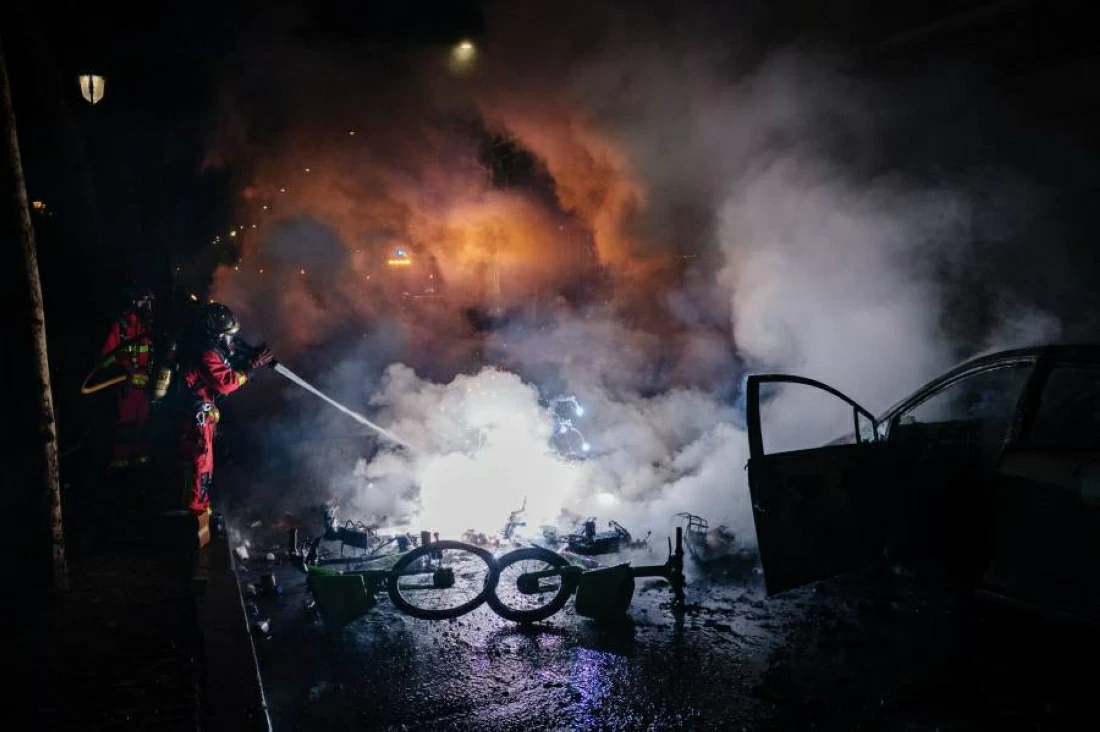
شهدت فرنسا في 17 أكتوبر/تشرين الأول احتجاجات واسعة شارك فيها طلاب ونقابيون ومؤيدون لحركة «السترات الصفراء»، وسط مواجهات مع الشرطة واعتقالات في عدد من المدن. وقالت السلطات إن 272 شخصاً اعتُقلوا، بينما قدّر اتحاد «سي جي تي» النقابي عدد المشاركين بنحو 800 ألف شخص، وهي تقديرات لم تعلن وزارة الداخلية رقماً مقابلاً يؤكدها.
وتواجه الحكومة بذلك معادلة حساسة: فخفض الإنفاق قد يساعد على تهدئة مخاوف المستثمرين، لكنه قد يثير مزيداً من الاعتراضات إذا مسّ الخدمات أو الدخول أو المزايا الاجتماعية. أما تأجيل إجراءات ضبط المالية العامة، فقد يطيل حالة عدم اليقين ويزيد الضغوط على تكاليف الاقتراض.
لماذا تقلق أسواق السندات؟
تظهر الضغوط بوضوح في سوق الدين الحكومي. فقد اقترب عائد السندات الفرنسية لأجل 10 سنوات من 4.9% في منتصف أكتوبر/تشرين الأول، مسجلاً أعلى مستوياته منذ أكثر من 20 عاماً، بينما اقترب الفارق بين العائد الفرنسي ونظيره الألماني من 140 نقطة أساس، أي 1.4 نقطة مئوية.
ويعني اتساع الفارق أن المستثمرين يطلبون عائداً إضافياً للاحتفاظ بالسندات الفرنسية بدلاً من الألمانية، التي تُستخدم مرجعاً رئيسياً في منطقة اليورو. ولا يمثل ذلك دليلاً على تعثر وشيك في سداد الديون، لكنه يعكس زيادة حساسية المستثمرين تجاه المخاطر المالية والسياسية في فرنسا.
وقال صندوق النقد الدولي إن ارتفاع تكاليف الاقتراض الفرنسية لا يزال قابلاً للإدارة على المدى القصير، لكنه حذر من أن استمرار العوائد المرتفعة سيزيد الضغط من أجل خطة موثوقة لضبط المالية العامة على المدى المتوسط.
دين مرتفع ونمو ضعيف
تتوقع فرنسا تسجيل عجز في الموازنة يعادل 5.4% من الناتج المحلي الإجمالي في 2026، وفق الأرقام التي نقلتها رويترز عن صندوق النقد الدولي في 16 أكتوبر/تشرين الأول، فيما يستهدف المسار الحكومي خفض العجز إلى 5% في 2027، ثم إلى أقل من 3% بحلول 2029 التزاماً بالقواعد الأوروبية.
لكن تحقيق هذه الأهداف لن يكون سهلاً. فارتفاع الدين يعني أن الحكومة تحتاج إلى تمويل احتياجاتها المالية وإعادة تمويل الالتزامات المستحقة، بينما يجعل ضعف النمو خفض نسبة الدين إلى الناتج المحلي أكثر صعوبة.
وقد خفّض صندوق النقد الدولي توقعاته لنمو الاقتصاد الفرنسي إلى 0.4% في 2026 و0.7% في 2027، مقارنة بتقديرات سابقة بلغت 0.9% للعامين. ويحد النمو الضعيف من قدرة الاقتصاد على توليد إيرادات ضريبية إضافية، في وقت تواجه فيه الحكومة مطالب متعارضة بشأن الإنفاق.
وتسعى الحكومة إلى توفير 54 مليار يورو ضمن خطتها لموازنة 2027، لكن تنفيذ إجراءات التقشف أو خفض الإنفاق يواجه تحديات سياسية واجتماعية. وهنا تتقاطع أزمة الشارع مع أزمة السندات: كلما صعب تمرير إجراءات خفض العجز، زادت مخاوف المستثمرين؛ وكلما ارتفعت تكلفة الاقتراض، ازدادت الضغوط على الموازنة.
كيف يمكن أن تصل التداعيات إلى الأسواق العالمية؟
وقد بدأت المخاوف الفرنسية تظهر في أصول أخرى. ففي مطلع أكتوبر/تشرين الأول، تراجعت العملة الأوروبية إلى مستويات لم تشهدها منذ نحو 17 شهراً، بالتزامن مع تصاعد القلق بشأن تكاليف الاقتراض الفرنسية وانتقال بعض الضغوط إلى منطقة اليورو. كما أظهرت بيانات نشرتها صحيفة «فاينانشال تايمز» في 15 أكتوبر/تشرين الأول أن مؤشر «كاك 40» الفرنسي تراجع بنحو 3% منذ بداية 2026، في حين ارتفع مؤشر «ستوكس أوروبا 600» بنحو 7%، وسط مخاوف المستثمرين بشأن الدين وعدم الاستقرار السياسي.
ومع ذلك، لا يعني ارتفاع عوائد السندات الفرنسية أن أزمة مالية عالمية باتت حتمية. فانتقال الضغوط يعتمد على استمرار موجة ارتفاع العوائد، ومدى اتساع علاوات المخاطر في أسواق أخرى، وقدرة الحكومات والبنوك المركزية على احتواء التقلبات.
معركة الموازنة بين الشارع والمستثمرين
تواجه فرنسا اختباراً يتجاوز إعداد موازنة سنوية. فالحكومة مطالبة بإقناع المستثمرين بأن الدين والعجز يسيران نحو مسار أكثر استدامة، وفي الوقت نفسه التعامل مع احتجاجات تعكس رفضاً أو قلقاً من كلفة التغييرات المالية والاجتماعية.
وقد يهدئ إقرار موازنة ذات أهداف مالية واضحة بعض مخاوف الأسواق، لكنه لن يضمن وحده انخفاض العوائد إذا استمرت الشكوك بشأن تنفيذ الخطة أو ضعف النمو. وفي المقابل، فإن تأجيل القرارات الصعبة قد يخفف الاحتقان مؤقتاً، لكنه قد يترك مشكلة الدين وتكلفة خدمته أكثر إلحاحاً.
وبالنسبة إلى المستثمرين، فإن السؤال لم يعد فقط ما إذا كانت فرنسا ستتمكن من خفض عجزها، بل كيف ستفعل ذلك، وما إذا كانت ستنجح في تحقيق التوازن بين متطلبات الأسواق وقدرة المجتمع على تحمل الإجراءات.
فإذا استمرت الاحتجاجات وتعثر التوافق على الموازنة، فقد تبقى علاوة المخاطر الفرنسية مرتفعة، بما يزيد الضغوط على تكلفة التمويل داخل منطقة اليورو. أما التوصل إلى مسار مالي قابل للتنفيذ، فقد يساعد على تهدئة الأسواق، وإن كان ذلك سيعتمد أيضاً على اتجاهات العوائد العالمية والنمو والتضخم.
وهكذا، تكشف الأزمة الفرنسية عن معادلة تتجاوز حدود باريس: حين تطالب الأسواق بخفض الإنفاق، بينما يطالب الشارع بحماية المعيشة والخدمات، تصبح كيفية توزيع كلفة الإصلاح عاملاً حاسماً في مستقبل المالية العامة، وثقة المستثمرين، واتجاه تكلفة التمويل في أوروبا.