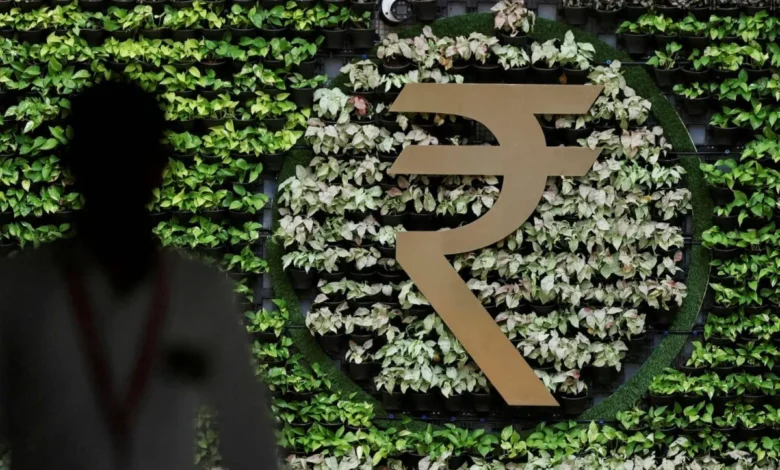
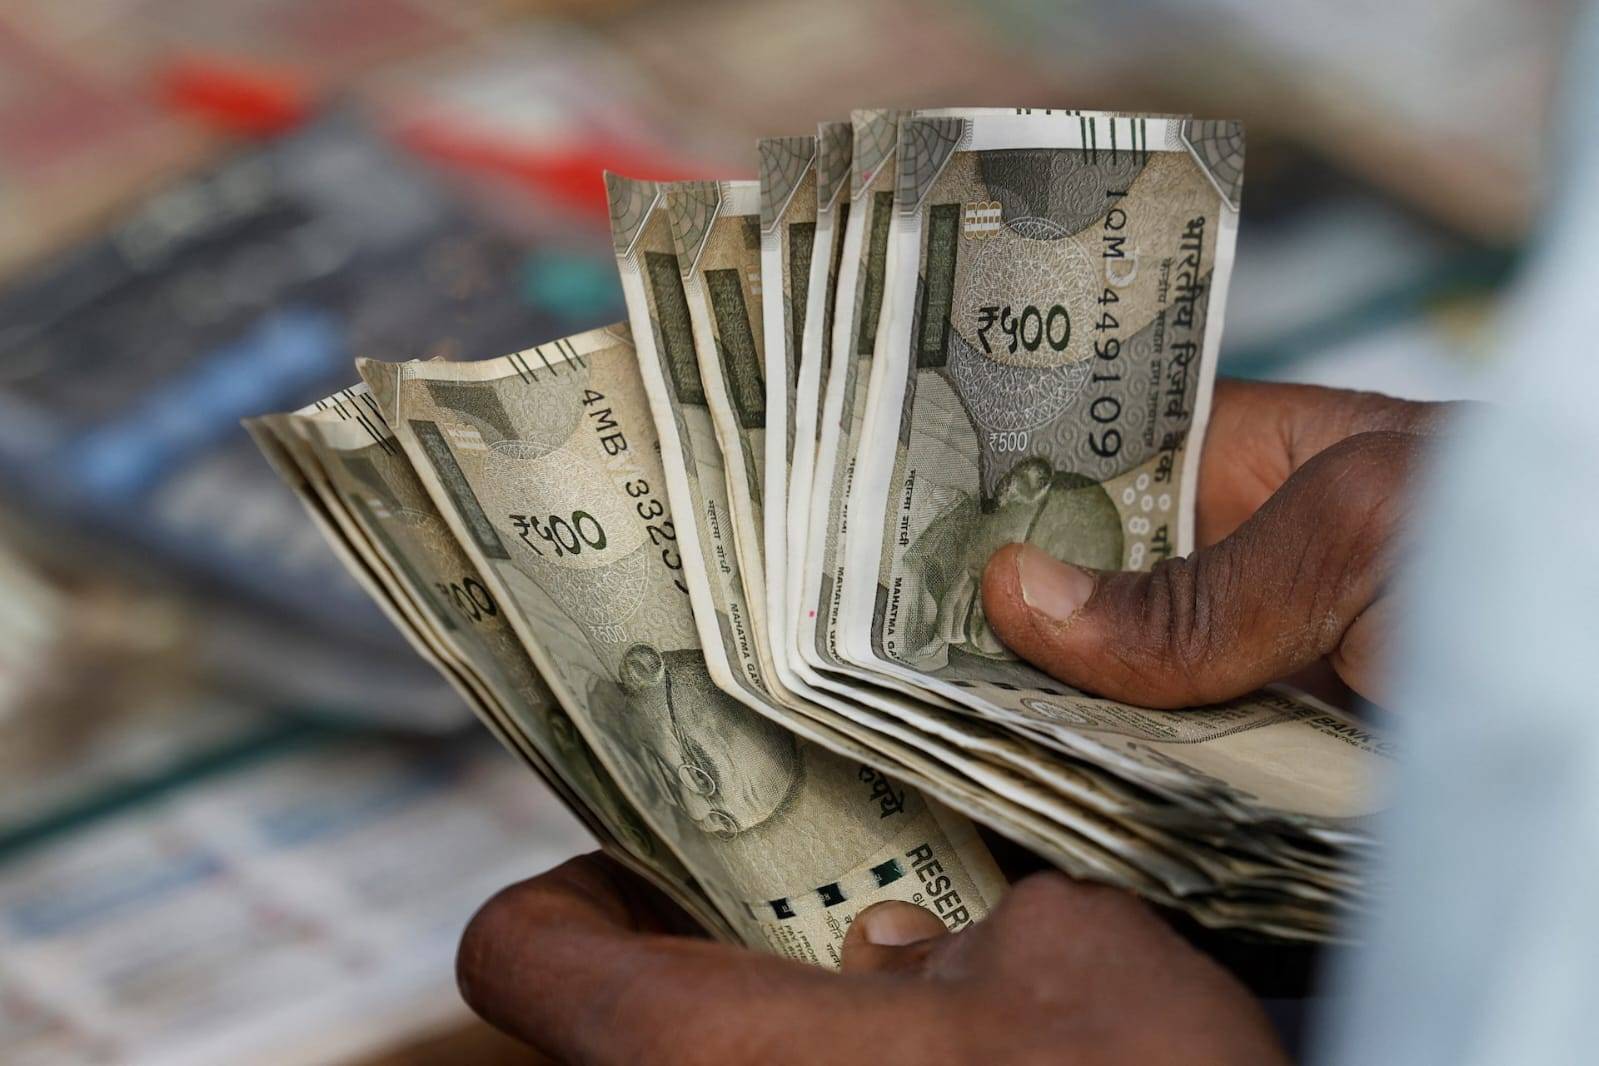
يعتزم البنك المركزي الهندي مواصلة تشديد الأوضاع النقدية لمواجهة تدفقات رؤوس الأموال إلى الخارج وزيادة تكلفة المراهنة على تراجع الروبية، لكنه سيتجنَّب اللجوء إلى إجراءات حادة كتلك التي اعتمدها خلال أزمة سابقة للعملة، وفقاً لمصدرين ومحللين.
ورفع بنك الاحتياطي الهندي أسعار الفائدة الرئيسية هذا الشهر للمرة الأولى منذ 4 سنوات، بالتوازي مع سحب السيولة من الأسواق عبر بيع السندات، وتشديد متطلبات الاحتياطي الإلزامي على البنوك، وفرض قيود أكثر صرامة على معاملات التحوط الكبيرة في سوق الصرف الأجنبي.
وجاءت هذه الخطوات بعدما تجاوز التضخم المستوى المستهدف من البنك المركزي، وفي وقت اقتربت فيه الروبية، التي تُعدُّ من بين أسوأ العملات أداءً في آسيا منذ بداية العام، مع تراجعها بنحو 6 في المائة، من كسر أدنى مستوى سابق لها عند 96.96 روبية للدولار. غير أن العملة الهندية تعافت منذ ذلك الحين إلى 94.71 روبية للدولار، وفق «رويترز».
وقال أحد المصدرين المطلعين على توجهات البنك المركزي: «يتبع البنك المركزي نهجاً محسوباً في تشديد السياسة النقدية، ما يعني تشديد الأوضاع على نطاق واسع»، مضيفاً أن البنك سيواصل تقييم الحاجة إلى مزيد من التشديد، بما في ذلك سحب السيولة.
وأضاف المصدران أن المراجعة المقبلة للسياسة النقدية، المقررة في ديسمبر (كانون الأول)، قد تشهد أيضاً مناقشة زيادة أسعار الفائدة بمقدار 50 نقطة أساس، إذا استدعت تطورات التضخم تقديم زيادات الفائدة إلى موعد أقرب.
وتتولى لجنة للسياسة النقدية مؤلفة من 6 أعضاء، بينهم 3 أعضاء من خارج البنك المركزي، اتخاذ القرارات المتعلقة بأسعار الفائدة.
وقال محافظ بنك الاحتياطي الهندي سانجاي مالهوترا، في مقابلة، إن السياسة النقدية لا يمكن فصلها تماماً عن الاستقرار المالي. ويمثل هذا التصريح تحولاً عن موقف البنك السابق الذي أكد فيه أن أسعار الفائدة لن تُستخدَم للدفاع عن العملة، ما دفع المتداولين إلى زيادة رهاناتهم على رفع الفائدة.
وتعكس سوق مبادلات الروبية حالياً توقعات بإمكانية تنفيذ زيادة كبيرة في أسعار الفائدة خلال الاجتماع المقبل، بينما بدأ محللون يضعون في حساباتهم احتمال رفعها بمقدار 50 نقطة أساس.
وقال بنك «إتش إس بي سي»، في تقرير صدر يوم الأربعاء، إنه يتوقع رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر، لينضم بذلك إلى بنك الدولة الهندي الذي تبنى التوقع نفسه.
أدوات التدخل في سوق الصرف آخذة في التراجع
في إطار سلسلة من الإجراءات التي اتخذها البنك المركزي الهندي منذ مارس (آذار) للدفاع عن الروبية، نجح في تعبئة نحو 150 مليار دولار من خلال تدابير تستهدف جذب التدفقات المالية، من بينها برنامج لودائع الدولار يقدم حوافز للجالية الهندية في الخارج.
كما خفّض البنك حدود مراكز النقد الأجنبي المسموح بها للبنوك، وفرض متطلبات احتياطي على معاملات التحوط الكبيرة، وبدأ توفير الدولار مباشرة من احتياطاته لشركات النفط الحكومية.
وأدت مبيعات الدولار المتواصلة في السوق الفورية إلى استنزاف الاحتياطات، ورفعت تكلفة المراهنة على تراجع الروبية إلى أعلى مستوى لها في 5 سنوات، بينما تعافت العملة بنسبة 2 في المائة من أدنى مستوياتها.
وبدأ البنك المركزي حالياً دفع عوائد السندات المحلية إلى الارتفاع، إذ زادت بمقدار يتراوح بين 45 و60 نقطة أساس منذ بداية سبتمبر (أيلول).
وقالت برانجول بهانداري، كبيرة الاقتصاديين المعنيين بالهند في بنك «إتش إس بي سي»، في مذكرة بتاريخ 14 أكتوبر (تشرين الأول): «يبدو الأمر وكأنه تكرار لإجراءات عام 2013، ولكن بترتيب عكسي؛ إذ تتساءل الأسواق عمّا إذا كانت سلسلة من زيادات أسعار الفائدة ستكون الخطوة التالية».
وخلال آخر أزمة حادة تعرَّضت لها الروبية في عام 2013، رفع البنك المركزي أولاً سعر الاقتراض قصير الأجل، المعروف باسم «تسهيل الإقراض الهامشي (MSF)»، بمقدار 200 نقطة أساس، قبل أن ينتقل إلى اتخاذ تدابير لسحب الدولار من السوق والحد من المضاربات.
لكن المصدر الأول، إن البنك من غير المرجح أن يتبع النهج نفسه في التعامل مع أسعار الفائدة هذه المرة، موضحاً أن البنوك لا تلجأ إلى تسهيل الإقراض الهامشي عندما تكون السيولة وفيرة، وهو ما حدَّ أيضاً من فاعلية هذا الإجراء في عام 2013.
الاستقرار المالي في مواجهة النمو
وقال مستثمرون إن ارتفاع عوائد السندات الهندية سيعزز جاذبية أدوات الدين المحلية، وقد يسهم في جذب تدفقات استثمارية إلى سوق السندات لتعويض عمليات البيع الأجنبية في أسواق الأسهم.
وقال نوربرت لينغ، رئيس إدارة محافظ الدخل الثابت لمنطقة آسيا والمحيط الهادئ في شركة «إنفيسكو»: «إن رفع أسعار الفائدة يدعم مصداقية السياسة النقدية، ويحافظ على جانب من العائد الإضافي الناتج عن فروق أسعار الفائدة، ويقلل الحافز إلى المراهنة على مزيد من تراجع الروبية».
وباع المستثمرون الأجانب صافي أسهم هندية بقيمة نحو 33 مليار دولار خلال عام 2026، كما تحولوا إلى بائعين صافين لأدوات الدين منذ أغسطس (آب)، منهين بذلك سلسلة من عمليات الشراء استمرت 4 أشهر.
غير أن التشديد السريع للسياسة النقدية قد ينطوي أيضاً على مخاطر إبطاء الاقتصاد المحلي والحد من نموه. فعلى الرغم من نمو الاقتصاد الهندي بنسبة 7.8 في المائة خلال الربع الممتد من أبريل (نيسان) إلى يونيو (حزيران)، يُتوقع أن يتباطأ النمو في النصف الثاني من السنة المالية.
وقال المصدر الثاني إن نحو 60 في المائة من القروض ترتبط بمؤشرات مرجعية خارجية، من بينها سعر الفائدة الرئيسي، ما يسمح بانتقال أثر قرارات الفائدة إلى تكاليف الاقتراض بسرعة، وقد يلقي بأعباء إضافية على المقترضين الصغار.
وقالت أليسيا بيراردي، رئيسة قسم الاقتصاد الكلي العالمي واستراتيجيات الأسواق الناشئة في معهد «أموندي» للاستثمار: «إن استخدام أسعار الفائدة لاستهداف سعر العملة سيؤدي إلى تشديد الأوضاع النقدية في اقتصاد يواجه بالفعل صدمة في قطاع الطاقة».
وأضافت: «ينبغي أن تظل السياسة النقدية متمحورة حول هدف التضخم، ومن المتوقع أن يعود التضخم إلى النطاق المستهدف في مطلع عام 2027».